Vous envisagez une vente, préparez une relève ou souhaitez mieux comprendre la valeur de votre entreprise. Les documents à rassembler servent à expliquer vos résultats, vos activités et vos engagements.
Cette préparation permet aussi de démontrer la maturité de gestion de l’entreprise devant un acheteur, un banquier ou des actionnaires. Un dossier cohérent montre que vous connaissez vos sources de revenus, vos responsabilités et vos risques. Il facilite les échanges et permet de repérer les questions à résoudre avant une décision.
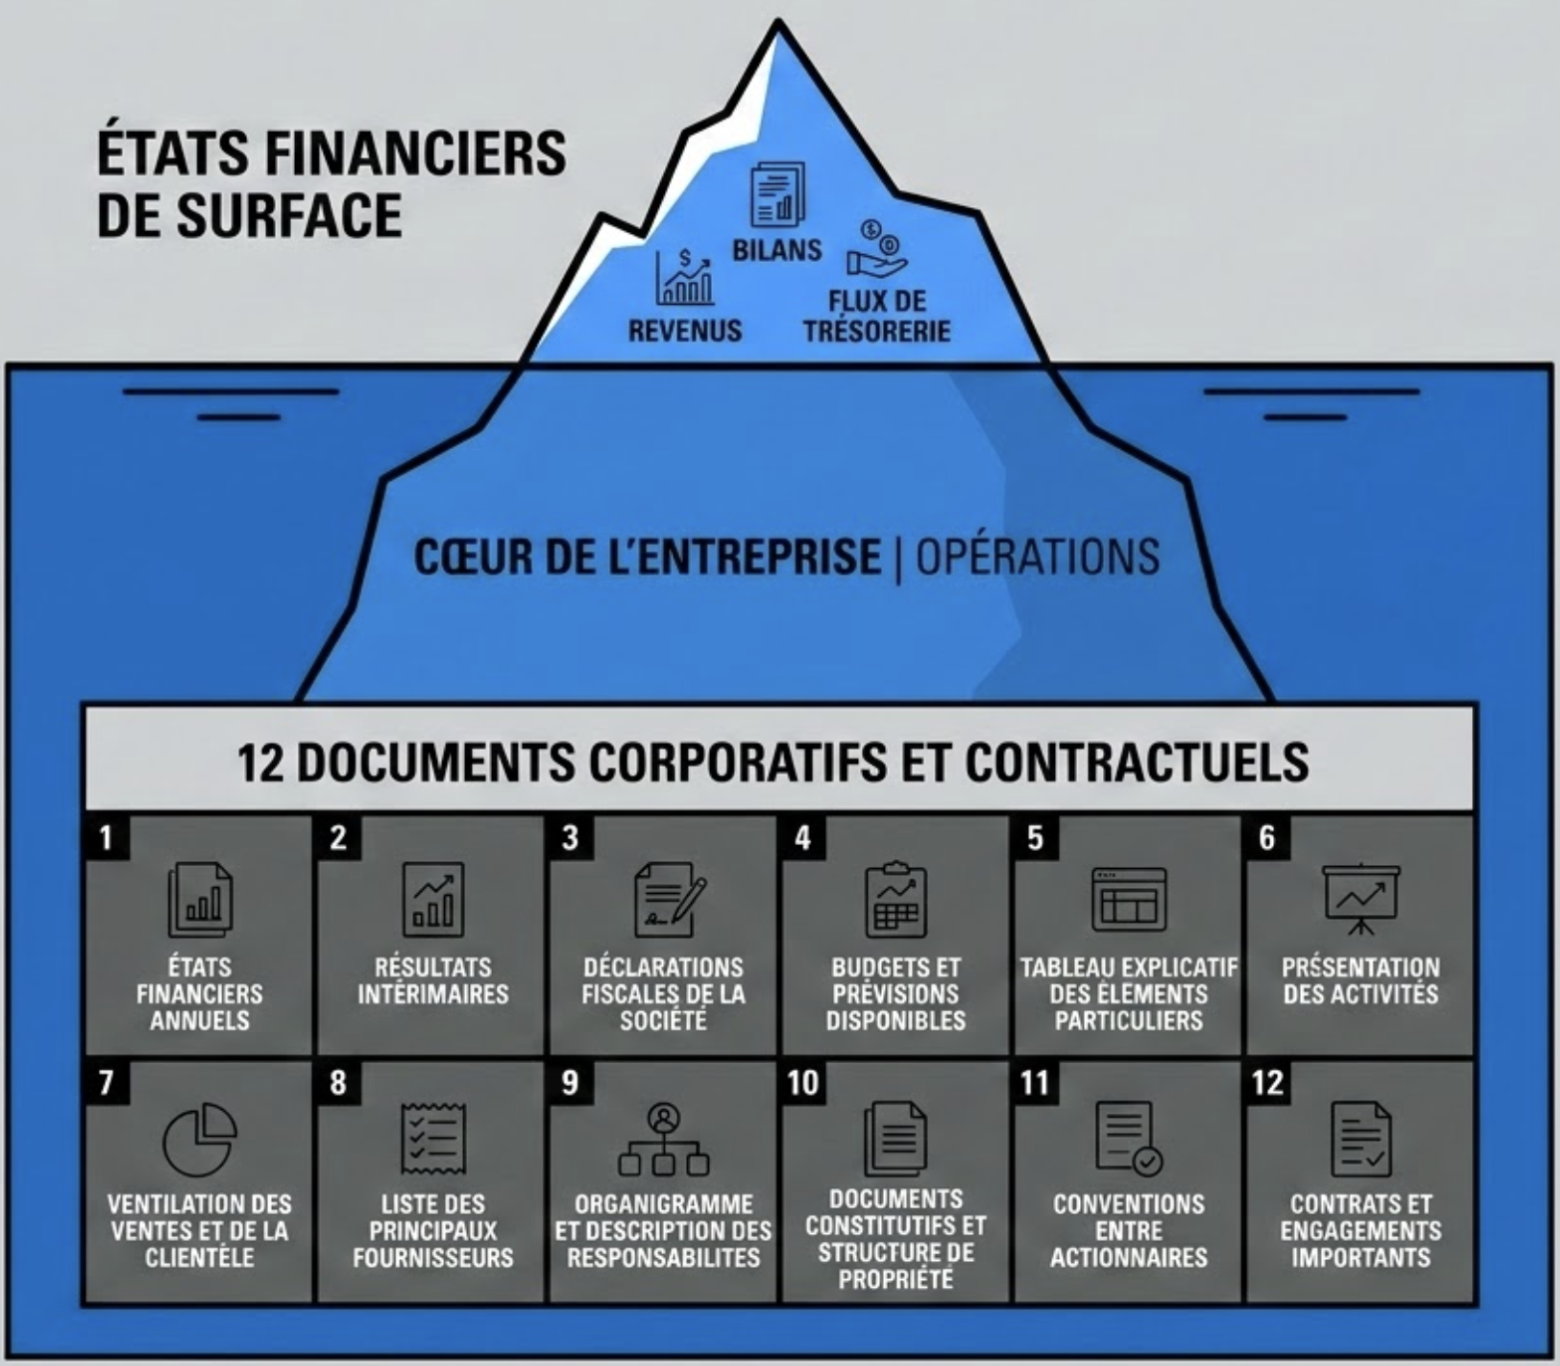
Pour commencer, organisez l’information en trois dossiers :
- Finances : comprendre les résultats et les hypothèses.
- Opérations : documenter le fonctionnement et les dépendances.
- Documents corporatifs : préciser la propriété, les droits et les engagements.
Les douze éléments suivants constituent une base de préparation. Certains regroupent plusieurs pièces. La liste doit être adaptée avec l’évaluateur selon l’entreprise, la date d’évaluation et la portée du mandat.
Avant la collecte : préciser la décision à éclairer
Préparer une vente, organiser un rachat d’actions et documenter une réorganisation ne soulèvent pas exactement les mêmes questions.
Précisez d’abord la décision à prendre, les actions ou les actifs visés, l’échéancier et les personnes qui utiliseront l’évaluation. Clarifiez également la date à laquelle la valeur doit être établie.
Ces renseignements permettent de cibler la collecte et de déterminer les périodes pertinentes.
Dossier 1 — Les finances
1. Les états financiers annuels
Rassemblez les états financiers, leurs notes et les annexes disponibles pour les exercices demandés. Une période de trois à cinq ans constitue un repère courant, à confirmer selon le mandat.
Ces documents permettent d’examiner l’évolution des revenus, des marges et de la situation financière. Source : BDC.
2. Les résultats intérimaires et leurs annexes
Ajoutez les résultats disponibles depuis la dernière fin d’exercice. Indiquez la période couverte et les écritures qui restent à comptabiliser, s’il y a lieu.
Selon les besoins, joignez les détails des comptes clients, des stocks, des immobilisations et des dettes pour faciliter la compréhension des soldes.
3. Les déclarations fiscales de la société
Préparez les déclarations fiscales de l’entreprise pour les années demandées, avec les annexes et les avis de cotisation pertinents.
Votre CPA pourra vous aider à réunir les bonnes versions et à expliquer les écarts entre les renseignements fiscaux et comptables.
4. Les budgets et les prévisions disponibles
Rassemblez les budgets, les prévisions financières et les projections de trésorerie déjà préparés. Joignez leurs principales hypothèses : croissance des ventes, embauches, investissements ou évolution des coûts.
Si vous n’avez pas de prévisions formelles, signalez-le. Discutez du besoin avec l’évaluateur avant d’en produire spécialement pour le mandat.
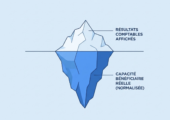
5. Un tableau explicatif des éléments particuliers
Recensez les événements qui méritent une explication : dépense inhabituelle, revenu ponctuel, changement dans la rémunération de la direction ou opération avec une société liée.
Précisez la nature, la période et le montant de chaque élément, avec les pièces disponibles. Leur identification ne signifie pas qu’un ajustement sera automatiquement retenu.
Dossier 2 — Les opérations
Les renseignements opérationnels permettent de comprendre les risques derrière les chiffres. La concentration de la clientèle et la dépendance envers le propriétaire ou des personnes clés peuvent influencer la transférabilité de l’entreprise et sa valeur. Source : BDC.
6. Une présentation des activités
Préparez une description de vos produits et services, des marchés desservis et du fonctionnement de l’entreprise.
Un document existant peut suffire s’il est à jour. L’objectif est d’expliquer comment l’entreprise génère ses revenus et quelles ressources soutiennent ses activités.
7. Une ventilation des ventes et de la clientèle
Rassemblez les ventes par client, produit, service ou secteur, selon les données disponibles et la demande de l’évaluateur.
Faites ressortir les risques de concentration. Un client représentant, par exemple, plus de 20 % du chiffre d’affaires mérite une analyse particulière. Ce pourcentage est illustratif : il ne constitue ni un seuil universel ni une décote automatique.
Précisez la durée de la relation, les contrats en place et les conséquences possibles d’une perte de clientèle. Indiquez aussi si la relation repose principalement sur le propriétaire et comment elle pourrait être transférée.
8. Une liste des principaux fournisseurs
Identifiez les fournisseurs essentiels, la part des achats qu’ils représentent et les solutions de remplacement disponibles.
Documentez les dépendances critiques : fournisseur unique, délais de remplacement, conditions exclusives ou approvisionnement reposant sur une relation personnelle du propriétaire.
Ces renseignements aident à apprécier la continuité des activités. Selon le contexte, une dépendance importante peut peser sur la valeur; des solutions de remplacement documentées peuvent atténuer le risque. Aucun ajustement ne découle automatiquement d’un pourcentage d’achats.
9. Un organigramme et une description des responsabilités
Présentez les fonctions clés, les responsabilités de l’équipe et le rôle du propriétaire.
Qui entretient les relations commerciales? Qui détient le savoir technique? Qui autorise les décisions importantes?
Précisez les responsabilités déléguées, les processus documentés et les possibilités de remplacement des personnes clés. L’évaluateur pourra ainsi mieux comprendre la capacité de l’entreprise à fonctionner après un changement de propriétaire.
Dossier 3 — Les documents corporatifs et contractuels
10. Les documents constitutifs et la structure de propriété
Rassemblez les statuts constitutifs, leurs modifications et les renseignements à jour sur l’actionnariat. Si plusieurs sociétés sont concernées, ajoutez un schéma de leurs liens et des actifs qu’elles détiennent.
Faites valider la structure et les droits attachés aux actions avec le fiscaliste et l’avocat de l’entreprise, en coordination avec l’évaluateur. Cette lecture permet de préciser ce qui est évalué et de relever les droits ou restrictions pertinents.
11. Les conventions entre actionnaires
Préparez les conventions en vigueur et leurs modifications, notamment les clauses concernant les transferts, les rachats, les droits de vote et les mécanismes de sortie.
Leur examen doit réunir les compétences de l’évaluateur, du fiscaliste et de l’avocat. Les droits de contrôle et les possibilités de céder les actions peuvent influencer l’analyse des décotes de minorité ou de négociabilité : une réduction liée à l’absence de contrôle ou à la difficulté de revendre une participation.
Ces décotes ne s’appliquent pas automatiquement. Leur pertinence dépend des droits réels, des clauses, du cadre juridique et du contexte d’évaluation. Source : MNP.
12. Les contrats et engagements importants
Regroupez les contrats pertinents à la date d’évaluation : baux, financement, ententes commerciales, franchises, licences et documents liés à la propriété intellectuelle.
Signalez les clauses de changement de contrôle, les garanties, les engagements particuliers et les litiges susceptibles de concerner le mandat. L’évaluateur précisera les pièces nécessaires, avec l’appui des conseillers concernés.
Comment organiser la collecte?
Attribuez un responsable à chacun des trois dossiers :
- Le propriétaire explique les activités, les relations clés et les perspectives.
- Le CPA ou le contrôleur coordonne les renseignements financiers et leurs explications.
- Le fiscaliste et l’avocat valident les éléments relevant de leur expertise dans la structure et les conventions.
Pour chaque fichier, indiquez la société, la période et la version. Identifiez les éléments manquants ou provisoires et conservez les hypothèses avec les chiffres auxquels elles se rapportent.
Avant de transmettre des renseignements confidentiels, convenez avec l’évaluateur du mode de partage et des accès nécessaires.
Faut-il attendre que tout soit prêt?
Vous pouvez amorcer la discussion avec un dossier incomplet. Indiquez ce qui est disponible, ce qui manque et ce qui demande une clarification.
La préparation rend l’entreprise plus facile à comprendre et aide à repérer les risques à examiner. Elle peut aussi révéler des améliorations de gestion à entreprendre avant une transaction, sans garantir une valeur supérieure.
Utilisez-la avec vos conseillers pour organiser les trois dossiers et suivre les pièces à réunir. La liste sera ensuite ajustée avec l’évaluateur selon votre situation.
Préparer le dossier avec vos conseillers
Pour expliquer les éléments particuliers de vos résultats, consultez notre guide sur la normalisation des résultats et les ajustements du BAIIA. Pour préciser l’objectif de la démarche, découvrez quand faire évaluer une entreprise au Canada.
Vous accompagnez une PME au Québec ou en Ontario? PME Évaluateurs d’Entreprises peut vous aider à préciser la portée du mandat et les documents à réunir avec le propriétaire, le CPA, le fiscaliste et l’avocat. Discuter de votre situation.