Votre entreprise présente un bénéfice aux états financiers. Pourtant, l’évaluateur vous demande des précisions sur votre rémunération, une dépense inhabituelle ou un revenu ponctuel.
Pourquoi revenir sur ces éléments si les chiffres ont déjà été préparés par votre comptable?
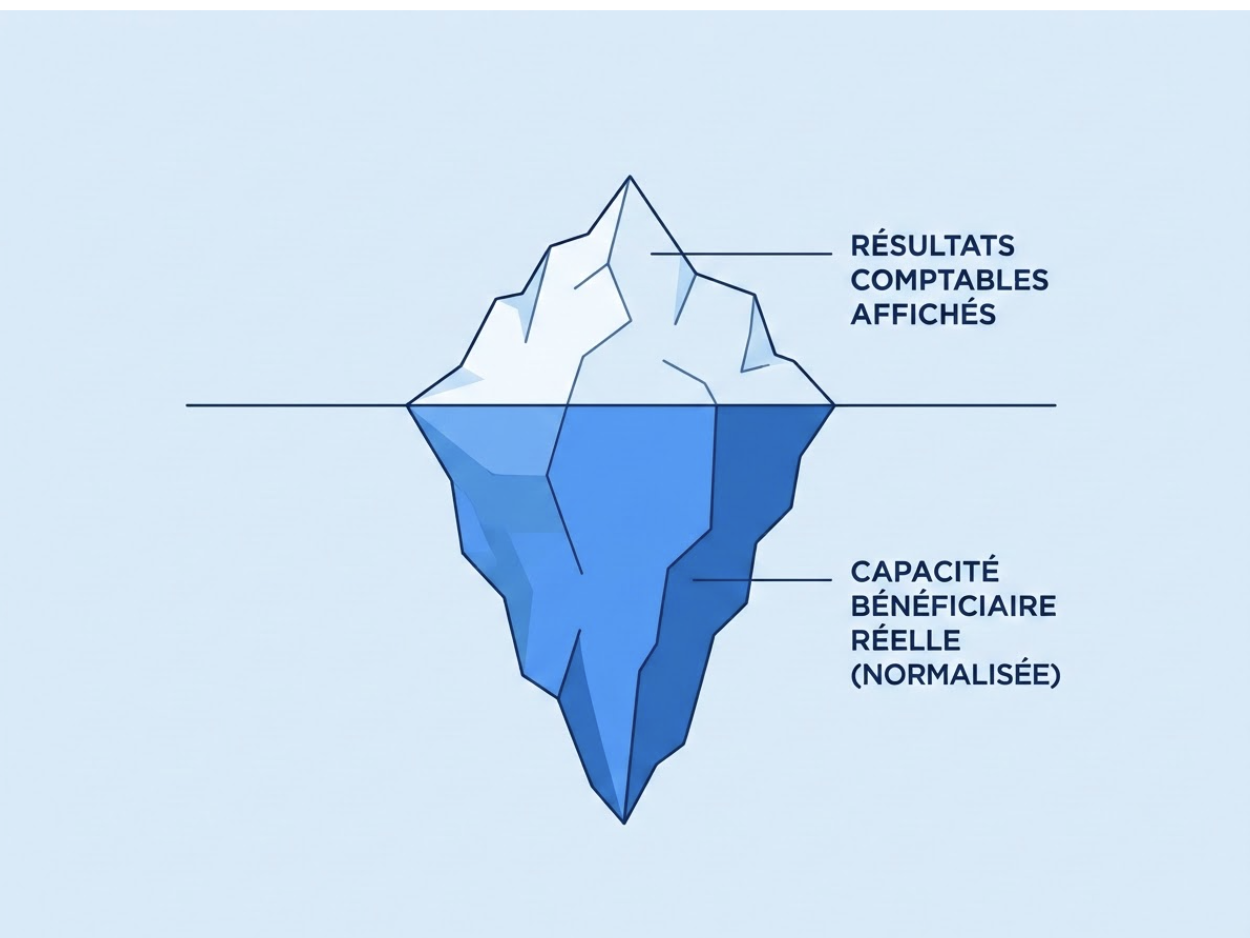
Les états financiers décrivent les résultats d’une période. La normalisation cherche à comprendre dans quelle mesure ces résultats représentent la capacité bénéficiaire de l’entreprise dans le contexte du mandat.
Pour un propriétaire, savoir expliquer ces écarts aide à préparer les discussions avec un acheteur, un banquier ou des actionnaires. Pour le CPA et le contrôleur, il s’agit de relier chaque ajustement proposé à des faits et à des pièces justificatives.
Trois repères permettent de comprendre la démarche :
- Un ajustement doit être expliqué et documenté.
- Il peut augmenter ou diminuer le résultat retenu.
- Un bénéfice normalisé ne constitue ni une prévision garantie ni une valeur d’entreprise.
Que signifie la normalisation des résultats?
La normalisation consiste à examiner les résultats comptables et à apporter les ajustements pertinents pour l’analyse de valeur. Elle ne modifie pas les états financiers d’origine : les ajustements sont présentés séparément.
L’évaluateur peut notamment examiner des éléments non récurrents, des opérations entre sociétés liées ou une rémunération qui diffère du coût de marché des fonctions exercées. Cette analyse peut être nécessaire même lorsque les états financiers ont été audités. Source : MNP.
La question à poser pour chaque élément est simple : que représente-t-il réellement dans le fonctionnement de l’entreprise?
1. Les revenus : distinguer les activités courantes des éléments ponctuels
Une année favorable peut comprendre un revenu qui ne devrait pas se reproduire.
L’évaluateur cherche à comprendre son origine, les circonstances qui l’expliquent et sa relation avec les activités habituelles. Un revenu ponctuel peut devoir être retiré du résultat de référence.
À l’inverse, un contrat important n’est pas automatiquement exceptionnel parce que son montant dépasse celui des contrats précédents. Il peut refléter une évolution réelle des activités.
À préparer : une explication de la nature du revenu, les pièces correspondantes et les raisons pour lesquelles vous estimez qu’il pourrait se reproduire ou non.
2. Les dépenses : vérifier ce qui disparaîtrait réellement
Une dépense inhabituelle peut justifier un ajustement lorsqu’elle ne représente pas le coût normal des activités.
L’évaluateur doit toutefois vérifier si elle pourrait revenir sous une autre forme. Une entreprise qui comptabilise chaque année des frais qualifiés d’exceptionnels doit pouvoir expliquer pourquoi ils seraient exclus de sa capacité bénéficiaire.
Il faut aussi examiner les coûts qui remplaceraient une dépense retirée. Supprimer une fonction ou une ressource des calculs ne fait pas disparaître le besoin opérationnel correspondant.
À préparer : la facture, le contexte, la fréquence observée et les coûts de remplacement éventuels.
3. La rémunération du propriétaire : tenir compte du travail à remplacer
Le départ du propriétaire ne signifie pas que sa rémunération peut être entièrement ajoutée au bénéfice.
Si vous dirigez les opérations, développez les ventes ou assurez une expertise technique, ces fonctions devront continuer d’être exercées. L’analyse considère donc une rémunération de marché pour les responsabilités nécessaires.
Un salaire supérieur au coût de remplacement peut entraîner un ajustement à la hausse; une rémunération insuffisante peut conduire à un ajustement à la baisse. Source : MNP.
Préparez une description de vos fonctions, du temps consacré et des responsabilités qui pourraient être réparties entre plusieurs personnes.
4. Les opérations entre apparentés : examiner les conditions de marché
Votre entreprise loue-t-elle ses locaux à une société que vous détenez? Reçoit-elle des services d’une entreprise liée?
Ces relations peuvent expliquer des prix ou des conditions différents de ceux qui seraient négociés entre parties indépendantes. L’évaluateur examine alors la pertinence d’un ajustement aux conditions de marché. Source : MNP.
À préparer : les contrats, les montants comptabilisés, les services réellement fournis et les éléments qui soutiennent les conditions retenues.
Un exemple fictif : les ajustements fonctionnent dans les deux sens
Supposons qu’une entreprise présente un BAIIA de 500 000 $. Après examen, trois ajustements sont retenus pour cet exemple uniquement.
| Élément | Effet sur le BAIIA |
| BAIIA de départ | 500 000 $ |
| Retrait d’une dépense jugée non récurrente | + 30 000 $ |
| Retrait d’un revenu jugé non récurrent | − 20 000 $ |
| Coût additionnel pour remplacer les fonctions du propriétaire | − 40 000 $ |
| BAIIA normalisé illustratif | 470 000 $ |
Le résultat normalisé est ici inférieur au résultat de départ.
Cet exemple montre pourquoi une normalisation doit examiner les éléments favorables comme défavorables. Dans un mandat réel, chaque ajustement demanderait une justification et une validation.
Scénario fictif à visée pédagogique. Les montants et les traitements ne constituent pas des références applicables à une autre entreprise.
Le BAIIA normalisé n’est pas la trésorerie disponible
Le BAIIA désigne le bénéfice avant intérêts, impôts et amortissements. Sa normalisation peut aider à analyser la performance, mais elle ne suffit pas à mesurer les liquidités disponibles.
Les investissements, les variations du fonds de roulement, les impôts et le service de la dette doivent aussi être examinés. Un BAIIA positif peut donc coexister avec des besoins de financement. Source : BDC.
De même, un BAIIA normalisé ne permet pas, à lui seul, de conclure à la valeur de l’entreprise.
Ne pas confondre ajustement des résultats et analyse des risques
Une dépendance envers un client ou le propriétaire demande une analyse particulière. Elle ne correspond pas automatiquement à une charge à ajouter ou à retirer.
Par exemple, prévoir une rémunération de remplacement ne règle pas nécessairement la difficulté de transférer les relations commerciales du propriétaire.
L’analyse doit distinguer le coût des fonctions nécessaires du risque que ces fonctions ou ces relations ne soient pas transférables. Elle doit aussi éviter de compter deux fois le même effet dans les résultats, les prévisions ou les autres paramètres d’évaluation.
Comment préparer les explications avec votre CPA?
Pour chaque ajustement proposé, préparez une fiche courte comprenant :
- L’élément et le montant, avec l’exercice et le compte comptable concernés.
- La justification, notamment sa fréquence et les circonstances.
- Les pièces disponibles, les coûts de remplacement et les incertitudes restantes.
Conservez un rapprochement clair entre les résultats comptables et les résultats ajustés. L’évaluateur pourra examiner les propositions, demander des précisions et retenir le traitement approprié au mandat.
Petit glossaire
BAIIA
Bénéfice avant intérêts, impôts et amortissements. Cet indicateur ne représente pas la trésorerie disponible.
Normalisation
Analyse des ajustements permettant de rendre les résultats plus représentatifs de la capacité bénéficiaire pertinente pour le mandat.
Élément non récurrent
Revenu ou dépense dont la répétition n’est pas attendue dans le contexte analysé. Son caractère inhabituel doit être expliqué.
Opération entre apparentés
Transaction entre parties liées, dont les conditions peuvent différer de celles du marché.
Rémunération de remplacement
Coût raisonnable des ressources nécessaires pour exercer les fonctions assumées par le propriétaire ou une autre personne.
Préparer les questions de l’évaluateur
Avant votre prochaine rencontre, examinez les éléments particuliers avec votre CPA ou votre contrôleur :
- Pourquoi cet élément devrait-il être ajusté?
- Pourrait-il revenir, même sous une autre forme?
- Quelle dépense serait nécessaire pour le remplacer?
- Quelles pièces soutiennent le montant proposé?
- L’effet est-il déjà pris en compte ailleurs dans l’analyse?
Préparer ces réponses permet d’expliquer vos résultats avec cohérence et de rendre les hypothèses visibles. La conclusion demeure le résultat d’une analyse adaptée à votre entreprise.
Information générale. Les exemples sont fictifs et les ajustements dépendent des faits, de la date d’évaluation et de la portée du mandat.
Préparer votre évaluation avec vos conseillers
Pour documenter les ajustements, consultez notre liste des 12 documents à préparer avant une évaluation d’entreprise. Si vous souhaitez d’abord préciser le contexte du mandat, voyez quand faire évaluer une PME au Canada.
Vous êtes propriétaire, CPA ou fiscaliste au Québec ou en Ontario? PME Évaluateurs d’Entreprises peut vous aider à préciser les informations nécessaires à une opinion de valeur indépendante. Discuter de votre situation.