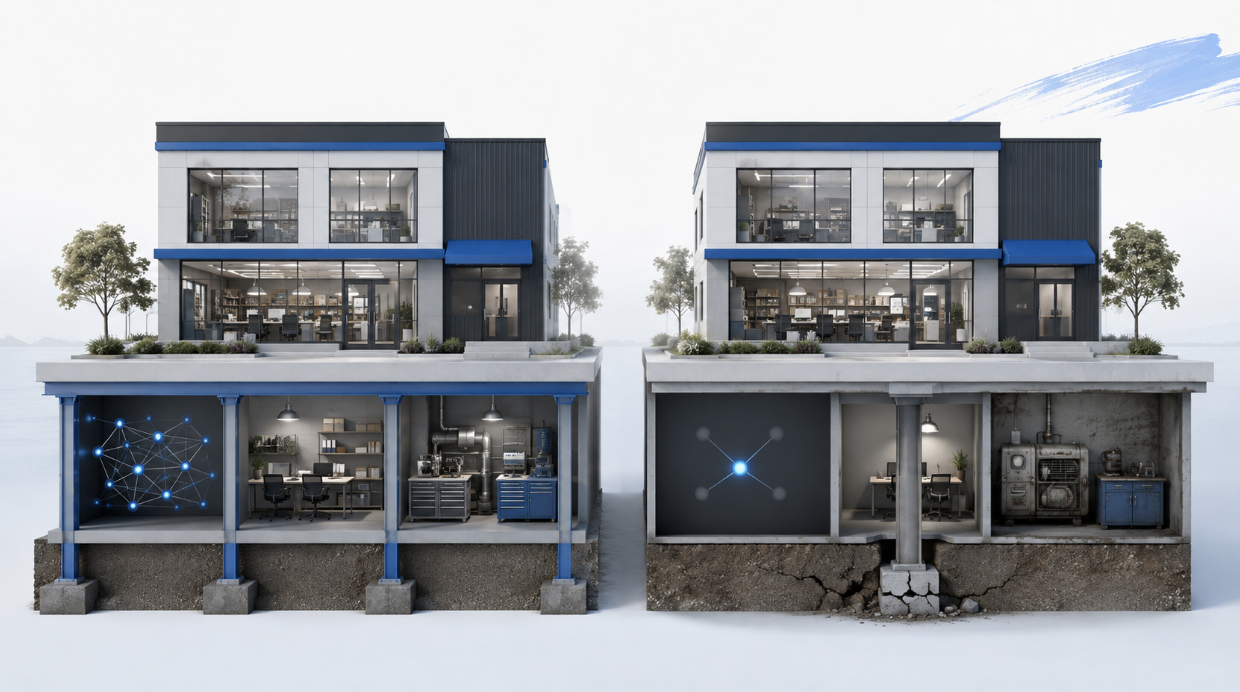
Deux entreprises du même secteur affichent chacune un BAIIA de 1 million de dollars. Elles desservent une clientèle semblable, emploient à peu près le même nombre de personnes et réalisent un chiffre d’affaires comparable.
Peut-on conclure qu’elles ont la même valeur?
Non.
Le BAIIA constitue un indicateur utile, mais il ne raconte qu’une partie de l’histoire. Pour comprendre la valeur d’une PME, il faut aussi examiner la qualité de ses bénéfices, ses perspectives, ses risques, ses besoins financiers et sa capacité à poursuivre ses activités après le départ du propriétaire.
Autrement dit, deux entreprises peuvent produire le même BAIIA aujourd’hui sans offrir les mêmes bénéfices futurs — ni présenter le même niveau de risque pour un acheteur.
Qu’est-ce que le BAIIA?
Le BAIIA désigne le bénéfice avant intérêts, impôts et amortissements. En anglais, on utilise l’acronyme EBITDA.
Il permet d’observer une forme de performance opérationnelle avant certains éléments liés :
- au financement de l’entreprise;
- à sa fiscalité;
- à l’amortissement comptable de ses actifs.
Le BAIIA est fréquemment utilisé dans les transactions parce qu’il facilite certaines comparaisons entre entreprises. Une méthode courante consiste à appliquer un multiple au BAIIA afin d’obtenir une indication de la valeur de l’entreprise.
La Banque de développement du Canada rappelle toutefois que le multiple applicable peut varier selon plusieurs facteurs, notamment le secteur, les conditions du marché et l’emplacement de l’entreprise. (BDC)
La formule paraît simple :
BAIIA × multiple = indication de la valeur de l’entreprise
Mais toute la difficulté se trouve dans deux questions :
- Quel BAIIA devrait réellement être retenu?
- Quel multiple reflète adéquatement le risque et les perspectives de l’entreprise?
Le BAIIA déclaré n’est pas nécessairement le BAIIA représentatif
Les états financiers présentent les résultats historiques de l’entreprise. Or, l’évaluation cherche généralement à estimer les avantages économiques futurs qu’un acquéreur pourrait raisonnablement obtenir.
Il faut donc déterminer si le BAIIA comptable est normalisé et représentatif.
Cette analyse peut notamment tenir compte :
- d’une rémunération du propriétaire supérieure ou inférieure au marché;
- de dépenses personnelles assumées par l’entreprise;
- de revenus ou de dépenses non récurrents;
- d’un sinistre ou d’une interruption temporaire;
- de contrats exceptionnels qui ne se répéteront probablement pas;
- de loyers entre parties liées qui ne correspondent pas au marché;
- de postes devenus nécessaires après le départ du propriétaire;
- de synergies propres à un acquéreur particulier.
Une entreprise peut ainsi déclarer un BAIIA de 1 million de dollars, mais présenter un BAIIA représentatif supérieur ou inférieur après normalisation.
L’objectif n’est pas d’« embellir » les résultats. Il est d’établir un niveau de bénéfices raisonnablement reproductible dans les conditions pertinentes à l’évaluation.
Huit raisons pour lesquelles le même BAIIA peut produire une valeur différente
1. La stabilité des bénéfices
Un BAIIA stable ou en croissance depuis plusieurs années inspire généralement davantage confiance qu’un BAIIA très volatil.
Comparons deux entreprises :
- la première est passée progressivement de 800 000 $ à 1 million de dollars;
- la seconde a fluctué entre 300 000 $ et 1,4 million de dollars avant de terminer à 1 million.
Le résultat de la dernière année est identique. La prévisibilité ne l’est pas.
Une forte volatilité oblige à examiner plus attentivement la durabilité des résultats et peut augmenter le risque associé aux bénéfices futurs.
2. La concentration de la clientèle
Une PME dont le principal client représente 45 % du chiffre d’affaires n’a pas le même profil qu’une entreprise dont aucun client n’en représente plus de 5 %.
La perte d’un seul compte pourrait compromettre une part importante des résultats de la première entreprise. Son BAIIA est peut-être réel, mais il est plus vulnérable.
L’analyse doit également considérer :
- la durée des relations clients;
- la présence de contrats;
- les modalités de renouvellement;
- la facilité avec laquelle les clients peuvent changer de fournisseur;
- la dépendance des relations envers le propriétaire.
3. La dépendance envers le propriétaire
Dans plusieurs PME, le propriétaire est simultanément le principal vendeur, le détenteur des relations stratégiques, le gestionnaire des opérations et la mémoire institutionnelle.
Le BAIIA peut sembler attrayant, mais une question demeure :
Que restera-t-il lorsque le propriétaire quittera l’entreprise?
Une équipe de direction autonome, des processus documentés, un système de gestion de la relation client bien utilisé et des responsabilités déléguées améliorent la transférabilité de l’entreprise.
À l’inverse, lorsqu’une grande partie de la performance dépend d’une seule personne, l’acheteur peut anticiper :
- des coûts de remplacement;
- une transition plus longue;
- un risque de perte de clients;
- une incertitude accrue quant au maintien des résultats.
4. La qualité des revenus
Tous les revenus ne présentent pas la même prévisibilité.
Une entreprise possédant des contrats récurrents, un bon taux de renouvellement et une clientèle diversifiée peut offrir une meilleure visibilité qu’une entreprise devant reconstruire son carnet de commandes chaque mois.
Parmi les éléments à examiner :
- la proportion de revenus récurrents;
- le taux de rétention;
- la durée des contrats;
- les commandes confirmées;
- le taux d’attrition;
- la dépendance à quelques projets majeurs;
- la qualité du carnet de commandes.
Le BAIIA mesure un résultat. Il ne mesure pas, à lui seul, la probabilité que ce résultat se répète.
5. Les perspectives de croissance
Deux PME peuvent générer le même BAIIA aujourd’hui, mais évoluer dans des directions opposées.
L’une peut bénéficier :
- d’un marché en expansion;
- d’une capacité inutilisée;
- d’une équipe prête à soutenir la croissance;
- d’un avantage concurrentiel;
- d’occasions réalistes d’expansion géographique.
L’autre peut faire face :
- à une contraction de la demande;
- à une technologie vieillissante;
- à une pression croissante sur ses marges;
- à la perte prochaine d’un produit important;
- à des contraintes de capacité difficiles à corriger.
La valeur repose sur les avantages économiques attendus, et non uniquement sur la photographie du dernier exercice. L’approche fondée sur le revenu, par exemple, convertit les flux futurs anticipés en une valeur actuelle et tient compte du rendement exigé pour le risque assumé. (International Valuation Standards Council)
6. Les investissements nécessaires
Le BAIIA ne déduit pas les dépenses en immobilisations.
Une entreprise qui doit remplacer prochainement une flotte de véhicules ou moderniser une usine peut donc afficher le même BAIIA qu’une entreprise possédant des équipements récents, tout en générant moins de liquidités disponibles pour ses propriétaires.
Il faut notamment examiner :
- les dépenses d’entretien récurrentes;
- les investissements reportés;
- l’âge et l’état des équipements;
- les besoins technologiques;
- les exigences environnementales ou réglementaires;
- le fonds de roulement nécessaire pour soutenir les activités.
Un dollar de BAIIA qui exige beaucoup de réinvestissement n’offre pas nécessairement le même avantage économique qu’un dollar de BAIIA nécessitant peu de capital additionnel.
7. La qualité de l’organisation et des actifs incorporels
Une partie importante de la valeur d’une PME peut résider dans des éléments qui apparaissent peu — ou pas — au bilan :
- sa réputation;
- sa marque;
- ses procédés;
- ses données;
- ses logiciels;
- ses relations commerciales;
- ses licences;
- son savoir-faire;
- son équipe;
- ses droits de propriété intellectuelle.
Ces actifs n’ajoutent pas automatiquement une prime. Leur contribution dépend notamment de leur utilité, de leur protection et de leur transférabilité.
Une marque fortement liée à la personnalité du propriétaire, par exemple, peut être moins facilement transférable qu’une marque institutionnelle soutenue par des processus et une équipe.
8. Les risques propres à l’entreprise
Le risque influence directement le rendement qu’un investisseur exigera.
Parmi les risques fréquemment considérés :
- dépendance envers un fournisseur;
- pénurie de main-d’œuvre spécialisée;
- litige ou passif éventuel;
- conformité réglementaire;
- cybersécurité;
- dépendance technologique;
- pression concurrentielle;
- faible profondeur de la direction;
- obsolescence des produits;
- incertitude entourant les prévisions.
Selon les principes de l’IVSC, les investisseurs exigent généralement un rendement supérieur lorsque le risque perçu augmente. Une augmentation du rendement exigé tend, toutes choses étant égales, à réduire la valeur actuelle des bénéfices futurs. (IVSC – Approches et méthodes d’évaluation)
Exemple : deux PME, un même BAIIA de 1 million de dollars
L’exemple suivant est volontairement simplifié. Les multiples sont hypothétiques et ne constituent pas des références de marché.
| Facteur | PME Alpha | PME Bêta |
| BAIIA représentatif | 1 000 000 $ | 1 000 000 $ |
| Évolution des résultats | Stable et croissante | Volatile |
| Principal client | 6 % des revenus | 42 % des revenus |
| Direction | Équipe autonome | Forte dépendance au propriétaire |
| Revenus | Majoritairement récurrents | Principalement par projets |
| Équipements | Récents | Investissements importants à prévoir |
| Croissance | Perspectives favorables | Marché sous pression |
| Multiple illustratif | 6 fois | 4 fois |
| Valeur d’entreprise indicative | 6 000 000 $ | 4 000 000 $ |
Le BAIIA est identique, mais la qualité des bénéfices et le risque ne le sont pas. L’écart de valeur illustratif atteint ici 2 millions de dollars.
Cet exemple ne signifie pas que toute entreprise possédant des revenus récurrents vaut six fois son BAIIA, ni qu’une concentration de clientèle mène automatiquement à un multiple de quatre. Le multiple doit être établi à partir de données pertinentes et d’une analyse adaptée à la situation.
Valeur de l’entreprise et valeur des actions : une distinction essentielle
Même après avoir estimé la valeur de l’entreprise, il reste généralement des ajustements à effectuer avant d’arriver à la valeur des actions.
De façon simplifiée :
Valeur de l’entreprise
moins la dette portant intérêt
plus les liquidités excédentaires
plus ou moins certains ajustements
égale la valeur des capitaux propres
Prenons deux PME ayant chacune une valeur d’entreprise de 5 millions de dollars :
- la première possède une dette nette de 500 000 $;
- la seconde possède une dette nette de 2 millions de dollars.
Leurs actions n’auront pas la même valeur, même si la valeur de leurs opérations est identique.
Le niveau normal de fonds de roulement doit aussi être analysé. Dans une transaction, un écart entre le fonds de roulement livré et le niveau convenu peut influencer le prix payé.
Un multiple observé n’est pas automatiquement un multiple applicable
L’approche de marché compare l’entreprise à des sociétés ou à des transactions jugées comparables. Selon l’IVSC, cette approche fournit une indication de valeur en utilisant des données portant sur des actifs identiques ou similaires. (IVSC)
Le mot important est comparables.
Deux entreprises appartenant au même secteur ne sont pas nécessairement comparables sur les plans suivants :
- taille;
- croissance;
- rentabilité;
- géographie;
- clientèle;
- modèle d’affaires;
- besoins en capital;
- qualité de la direction;
- concentration;
- liquidité;
- perspectives;
- date de la transaction.
Un multiple provenant d’une entreprise publique, d’une grande acquisition stratégique ou d’une transaction américaine ne peut donc pas être appliqué mécaniquement à une PME canadienne.
Le multiple est le résultat condensé d’une analyse. Il ne remplace pas cette analyse.
Le prix offert peut aussi différer de la juste valeur marchande
La valeur et le prix ne sont pas toujours synonymes.
Un acheteur stratégique peut accepter de payer davantage s’il anticipe des synergies particulières, comme :
- l’élimination de coûts;
- l’accès à un territoire;
- l’ajout d’une technologie;
- l’acquisition d’une équipe;
- la consolidation d’un marché.
À l’inverse, un acheteur peut réduire son offre en raison de contraintes de financement, de conditions de transaction ou d’un risque découvert lors de la vérification diligente.
Il faut donc toujours préciser :
- ce qui est évalué;
- à quelle date;
- pour quelle utilisation;
- selon quelle définition de la valeur;
- sous quelles hypothèses.
Comment améliorer la qualité — et potentiellement la valeur — de son entreprise?
Une hausse du BAIIA est utile, mais elle n’est pas le seul levier.
Un dirigeant qui prépare une vente ou une relève peut également travailler à :
- réduire la concentration de la clientèle;
- déléguer les relations commerciales;
- documenter les processus essentiels;
- bâtir une équipe de direction autonome;
- augmenter la proportion de revenus prévisibles;
- protéger les actifs incorporels importants;
- régulariser les conventions et opérations entre parties liées;
- améliorer la qualité de l’information financière;
- planifier les investissements nécessaires;
- préparer la transition plusieurs années à l’avance.
Ces mesures ne garantissent pas une valeur précise. Elles peuvent toutefois réduire certaines incertitudes qu’un acheteur ou un évaluateur devra considérer.
La bonne question n’est pas seulement « Quel est le multiple? »
Demander le multiple applicable est légitime. Mais avant d’y répondre, il faut comprendre ce que représentent réellement les bénéfices de l’entreprise.
Les questions les plus utiles sont plutôt :
- Le BAIIA est-il normalisé et reproductible?
- Quels risques menacent sa continuité?
- Combien faudra-t-il réinvestir pour le maintenir?
- Les clients, les employés et le savoir-faire resteront-ils après une transaction?
- Les résultats futurs devraient-ils croître, demeurer stables ou diminuer?
- Quelle dette et quels actifs non opérationnels faut-il considérer?
- Quelle définition de la valeur convient à la situation?
Deux PME peuvent donc avoir le même BAIIA sans avoir la même valeur. L’une peut offrir un bénéfice stable, transférable et peu exigeant en capital. L’autre peut présenter un bénéfice fragile, concentré et dépendant de son propriétaire.
Le chiffre est le même. La réalité économique ne l’est pas.
Faire établir la valeur avec précision
Une évaluation indépendante permet d’aller au-delà d’un multiple générique. Elle met en relation les résultats financiers, les perspectives, les risques, les actifs et le contexte particulier de l’entreprise.
PME Évaluateurs d’Entreprises est un cabinet spécialisé exclusivement en évaluation d’entreprises. Dirigé par Jean-Claude Desnoyers, FCPA, EÉE/CBV, le cabinet accompagne les PME et leurs conseillers partout au Canada, en français et en anglais.
Plus de 25 ans d’expérience et plus de 3 000 PME évaluées.
Vous envisagez une vente, une acquisition, une relève ou une réorganisation?
Discuter de votre situation
Une opinion de valeur claire, rigoureuse et indépendante.
Foire aux questions
Le BAIIA correspond-il aux flux de trésorerie?
Non. Le BAIIA ne tient notamment pas compte des impôts, des dépenses en immobilisations, des variations du fonds de roulement ni du service de la dette. Il peut servir de point de départ, mais il ne représente pas nécessairement les liquidités disponibles.
Peut-on évaluer une PME en multipliant simplement son BAIIA?
Cette méthode peut fournir une première indication, mais elle exige au minimum d’établir un BAIIA représentatif et de sélectionner un multiple adapté et de faire des ajustements pour le fonds de roulement et les dettes. Une évaluation complète peut aussi considérer d’autres approches et méthodes.
Qu’est-ce qu’un BAIIA normalisé?
Il s’agit d’un BAIIA ajusté pour mieux représenter la performance opérationnelle reproductible de l’entreprise. Les ajustements peuvent concerner des éléments non récurrents, discrétionnaires, personnels ou non conformes aux conditions du marché.
Une entreprise à forte croissance vaut-elle toujours plus cher?
Pas nécessairement. La croissance doit être réaliste, rentable et soutenable. Une croissance nécessitant d’importants investissements ou comportant beaucoup de risques peut ne pas produire la valeur anticipée.
La valeur de l’entreprise correspond-elle au montant reçu par le vendeur?
Pas automatiquement. La dette, les liquidités excédentaires, le fonds de roulement, les modalités de paiement, les impôts et d’autres ajustements peuvent influencer le produit réellement reçu.